¿Qué cambia realmente para una empresa con el nuevo retraso de Veri*Factu? Hacienda ha planteado trasladar hasta octubre de 2028 la aplicación de las obligaciones pendientes relacionadas con los sistemas informáticos de facturación. El cambio amplía el margen disponible para adaptar los procesos y sistemas, pero no significa que las empresas puedan olvidarse de esta transformación. Una asesoría para empresas puede ayudar a interpretar los cambios y a valorar con tiempo qué actuaciones conviene realizar.
La nueva fecha está vinculada a la intención de hacer coincidir el calendario de Veri*Factu con el de la factura electrónica obligatoria para empresas y profesionales con un volumen de operaciones inferior a 8 millones de euros. La propuesta también busca facilitar una mayor convergencia con los futuros sistemas europeos de información digital sobre el IVA.
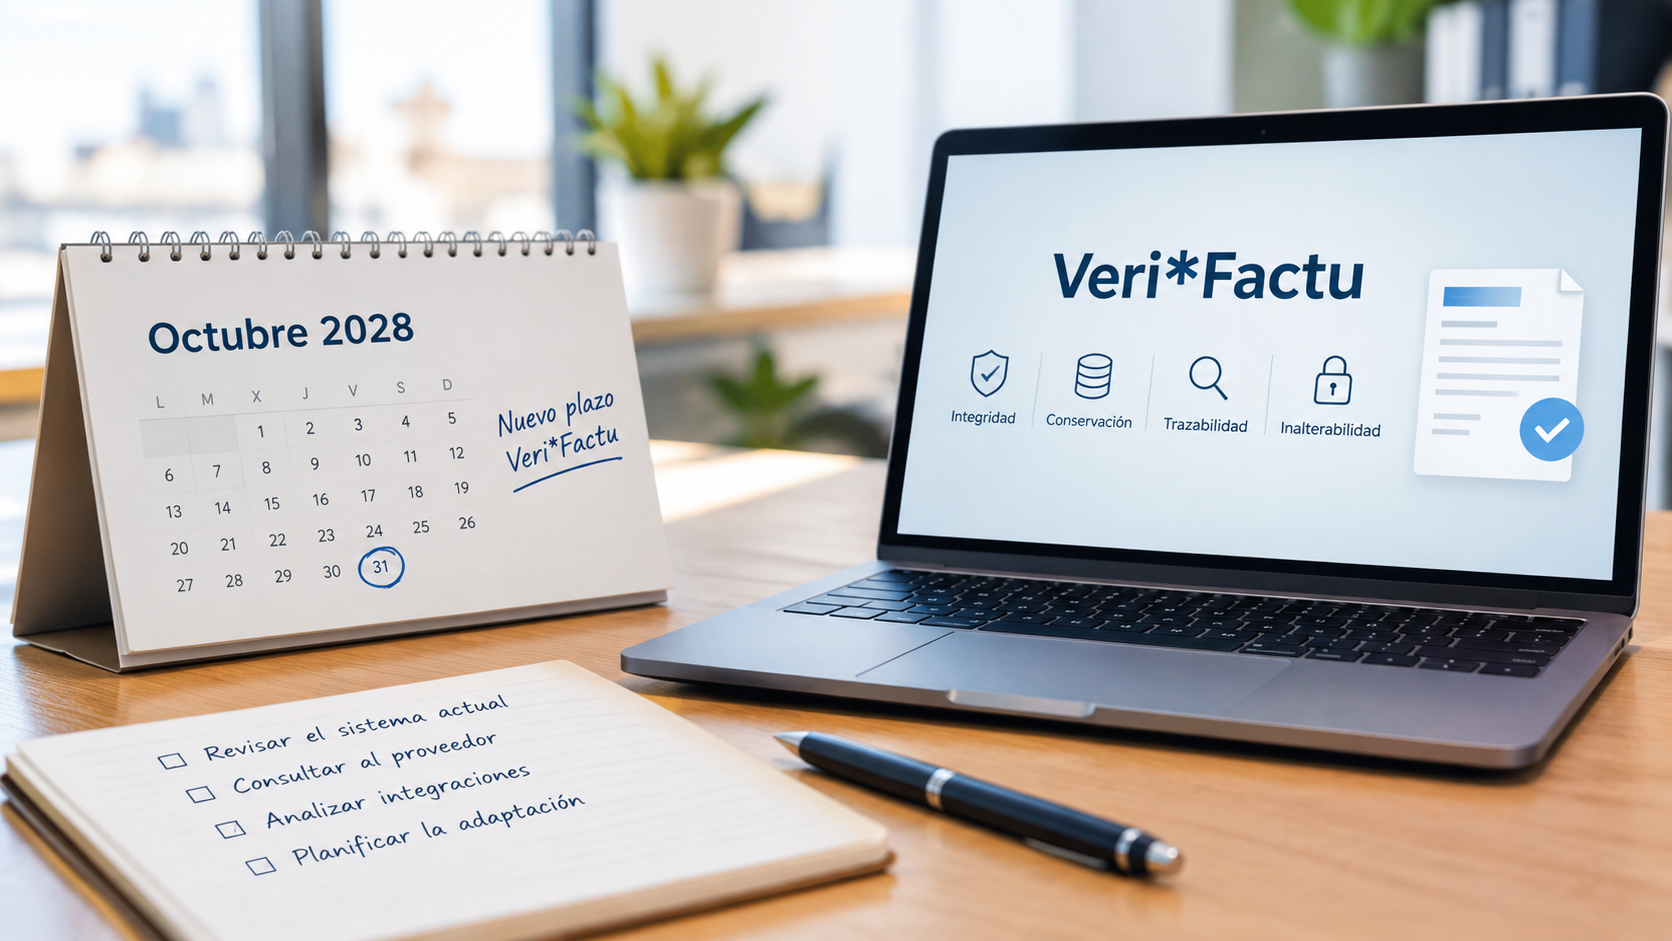
Veri*Factu se retrasa hasta octubre de 2028
La principal novedad es el cambio de calendario. Hacienda ha anunciado su previsión de modificar los plazos de aplicación de las obligaciones establecidas por el Reglamento de sistemas informáticos de facturación, aprobado mediante el Real Decreto 1007/2023.
El objetivo planteado es trasladar hasta octubre de 2028 las obligaciones pendientes, coincidiendo con la aplicación de la factura electrónica obligatoria para empresas y profesionales con una facturación anual que no supere los 8 millones de euros.
Es importante hacer una precisión: la comunicación de Hacienda habla de una previsión de modificación. Por tanto, el nuevo horizonte de octubre de 2028 debe entenderse como el calendario anunciado, pendiente de que se produzca la correspondiente modificación normativa.
Esto cambia las prioridades para muchas empresas que estaban preparando su adaptación para 2027. Sin embargo, no elimina la necesidad de prepararse.
¿Qué pasa con las obligaciones de Veri*Factu?
El retraso afecta al calendario, pero no supone que desaparezcan los requisitos técnicos establecidos para los sistemas informáticos de facturación.
Hacienda señala que las exigencias relacionadas con la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación seguirán formando parte del marco previsto.
Esto es importante porque una empresa no debería interpretar el aplazamiento como una razón para mantener indefinidamente un sistema de facturación que presenta problemas de control, trazabilidad o integración.
El nuevo plazo ofrece más tiempo, pero también permite tomar decisiones con mayor perspectiva.
Un cambio de calendario que afecta a la planificación tecnológica
Para las empresas que ya habían empezado a analizar Veri*Factu, el primer paso no debería ser cancelar el proyecto, sino revisar qué parte del trabajo realizado sigue siendo útil.
Por ejemplo, puede ser un buen momento para analizar:
- Qué programa de facturación utiliza actualmente la empresa.
- Si el proveedor tiene previsto adaptar o actualizar el sistema.
- Cómo se generan y conservan actualmente los registros de facturación.
- Qué relación existe entre facturación, contabilidad y gestión financiera.
- Si existen integraciones con CRM, ERP, bancos u otras herramientas.
- Qué procesos siguen dependiendo de hojas de cálculo o tareas manuales.
- Qué cambios podrían ser necesarios cuando entre en vigor el nuevo calendario.
Esta revisión puede evitar que una empresa invierta ahora en una solución únicamente por la urgencia de cumplir una fecha que ha cambiado.
Veri*Factu y factura electrónica: dos cambios que conviene analizar juntos
Una de las razones principales del aplazamiento es precisamente la intención de coordinar el calendario de Veri*Factu con el de la factura electrónica.
Aunque se trata de obligaciones diferentes, ambas afectan a la forma en que las empresas generan, gestionan y transmiten información relacionada con sus facturas.
Por eso, abordar cada proyecto por separado podría llevar a duplicar esfuerzos o a tomar decisiones tecnológicas que después tengan que modificarse.
Una empresa que esté valorando cambiar su programa de facturación, implantar un ERP o mejorar sus procesos administrativos puede aprovechar este periodo para analizar conjuntamente las necesidades actuales y las obligaciones que llegarán en los próximos años.
¿Significa esto que hay que esperar hasta 2028?
No necesariamente.
El retraso puede ser una buena razón para evitar decisiones precipitadas, pero no para dejar la planificación completamente de lado. De hecho, disponer de más tiempo puede permitir realizar una adaptación mucho más ordenada.
Una empresa que todavía utiliza procesos manuales puede empezar por digitalizar determinadas tareas. Otra que ya cuenta con un sistema de gestión puede revisar sus integraciones. También puede ser un buen momento para comparar proveedores y comprobar qué soluciones ofrecen una estrategia clara para cumplir con las futuras exigencias.
La diferencia está en prepararse sin asumir que todo debe estar terminado inmediatamente.
¿Qué debería hacer una empresa durante 2026?
Con el nuevo escenario, una hoja de ruta razonable podría comenzar por cinco pasos.
1. Revisar el sistema actual de facturación.
Antes de cambiar de software, conviene saber exactamente qué herramienta utiliza la empresa y qué capacidades ofrece actualmente.
2. Consultar al proveedor tecnológico.
Es recomendable conocer su estrategia de adaptación y saber si las actualizaciones necesarias estarán incluidas en la solución contratada.
3. Revisar las integraciones.
El sistema de facturación no siempre funciona de manera aislada. Puede estar conectado con un CRM, un ERP, una plataforma de comercio electrónico o herramientas contables.
4. Analizar conjuntamente Veri*Factu y factura electrónica.
Si ambos cambios van a afectar a los procesos de facturación, tiene sentido estudiarlos como parte de una misma planificación tecnológica.
5. Mantener un seguimiento de la normativa.
El nuevo calendario anunciado todavía requiere su correspondiente desarrollo normativo. Por eso, las empresas deberían evitar tomar como definitiva cualquier fecha que todavía esté pendiente de aprobación.
El contexto europeo también importa
El aplazamiento está relacionado además con la intención de avanzar hacia una mayor convergencia con las iniciativas europeas de digitalización fiscal.
Entre ellas se encuentra ViDA, VAT in the Digital Age, el proyecto europeo orientado a modernizar el sistema del IVA y avanzar hacia una mayor digitalización de la información fiscal.
La convergencia entre estos proyectos puede hacer que las decisiones tomadas ahora tengan relevancia más allá del simple cumplimiento de Veri*Factu.
Para las empresas, esto refuerza la importancia de valorar soluciones tecnológicas que puedan evolucionar con las futuras obligaciones, en lugar de buscar únicamente una respuesta puntual a una normativa concreta.
Más tiempo no significa menos preparación
El retraso de Veri*Factu hasta octubre de 2028 cambia el calendario, pero no elimina la necesidad de revisar los sistemas de facturación.
Para una empresa que todavía no ha comenzado a analizar el impacto de estas obligaciones, el nuevo escenario permite hacerlo con más calma. Para quienes ya habían iniciado el proceso, puede ser el momento de revisar las decisiones tomadas y comprobar si siguen siendo las más adecuadas.
La prioridad ahora no debería ser adaptar el sistema lo antes posible por miedo a una fecha inmediata, sino entender qué necesita realmente la empresa y cómo encajan Veri*Factu, la factura electrónica y las futuras exigencias europeas dentro de su estrategia tecnológica.El nuevo plazo puede convertirse así en una oportunidad para planificar mejor, evitar inversiones precipitadas y llegar a 2028 con los procesos preparados.